La Floride poursuit la société de modélisation des risques climatiques First Street Technology Inc., l'accusant de pénaliser les propriétaires de l'État avec des scores de risque basés sur des données scientifiques erronées.
Le procès met en évidence une résistance croissante à l'encontre des scores, qui visent à donner aux consommateurs un meilleur aperçu de l'exposition des maisons aux incendies, aux inondations et à d'autres dangers liés au climat. Le Nebraska a intenté sa propre action en justice similaire contre l'entreprise en août.
Atty de Floride. Le général James Uthmeier, un républicain candidat à la réélection, a déclaré lors de l'annonce de l'action sur X que les données de First Street étaient inexactes et que « les propriétaires méritent des faits, pas des scores alarmistes qui affectent la valeur de leurs propriétés et leur portefeuille ».
First Street, qui a été récemment acquise par MSCI Inc., utilise des modèles informatiques pour estimer la menace pour la propriété d'inondations, d'incendies de forêt, de chaleur extrême, de vent et d'autres dangers – aujourd'hui et dans les décennies à venir – jusqu'au niveau d'une adresse individuelle.
MSCI n'a pas répondu à une demande de commentaire.
D'autres sociétés modélisent ces risques, mais First Street transforme les estimations en scores de 1 à 10 et les rend largement disponibles sur les sites Web immobiliers. L’idée est de rendre transparents les risques liés au climat pour l’immobilier et de soutenir des décisions d’achat éclairées.
Après que First Street ait produit son premier rapport majeur en 2020, des sites immobiliers tels que Zillow, Redfin et Realtor.com ont commencé à intégrer leurs scores de risque. Le département des assurances de l'État du Connecticut s'est même associé à l'entreprise pour offrir aux résidents des évaluations gratuites de leurs propriétés.
Mais la prolifération des évaluations des risques climatiques a soulevé des questions sur les modèles qui les sous-tendent, sur la meilleure façon de les interpréter et sur ce qui se passe lorsque la note d'une maison est erronée.
L'année dernière, Zillow a cessé d'afficher les scores de First Street directement sur les annonces après les objections du California Regional Multiple Listing Service. Les vendeurs de maisons et les agents immobiliers se sont plaints que les scores pourraient faire baisser la valeur des propriétés et nuire aux ventes.
La modélisation des risques climatiques est sophistiquée, mais sa fiabilité diminue à mesure que l’échelle géographique est petite. Bloomberg News a comparé en 2024 les estimations granulaires des risques d'inondation de First Street pour Los Angeles en 2020 avec celles d'une équipe universitaire et a constaté que les deux ensembles de résultats étaient largement divergents, se chevauchant seulement un quart du temps.
Dans sa plainte, Florida présente le travail de First Street comme un plaidoyer plutôt qu'une analyse objective des risques, accusant l'entreprise de « chicane climatique » et de « peur marketing pour faire avancer un programme d'activisme climatique » tout en profitant des informations qu'elle vend sur les « faux » risques.
Madison Condon, professeur de droit à l'Université de Boston qui étudie les risques climatiques, la réglementation et la finance, a déclaré qu'elle s'inquiétait de la manière dont First Street avait commercialisé ses informations. Mais « il existe également de réelles inquiétudes quant au fait qu’un procès de ce type pourrait paralyser la fourniture de données physiques sur les risques climatiques en général », a-t-elle déclaré. La modélisation est intrinsèquement incertaine, « et les modèles scientifiques peuvent être en désaccord sans être volontairement trompeurs », a-t-elle déclaré.
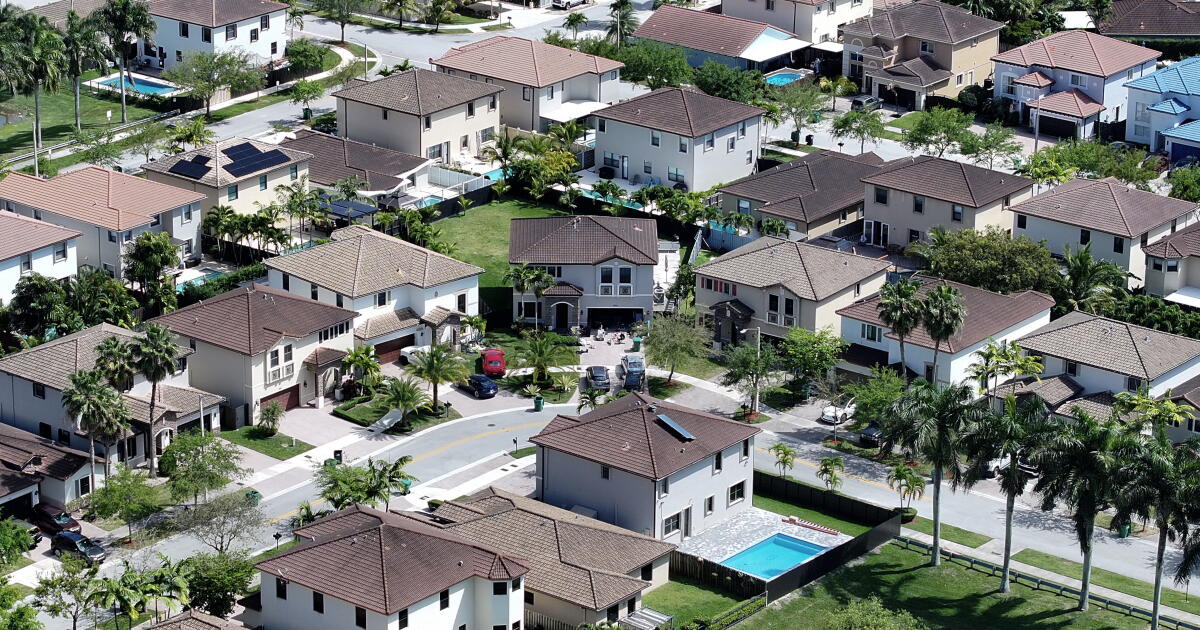
Le Nebraska et la Floride s'attaquent à First Street alors que les propriétaires américains sont confrontés à une crise d'abordabilité, due en partie à la forte hausse des tarifs d'assurance. La Floride fait valoir que des scores de risque erronés pourraient potentiellement affecter les coûts d'assurance et le statut de couverture des résidents, car les données de First Street sont également utilisées par les assureurs.
Kaufman et Roston écrivent pour Bloomberg.
