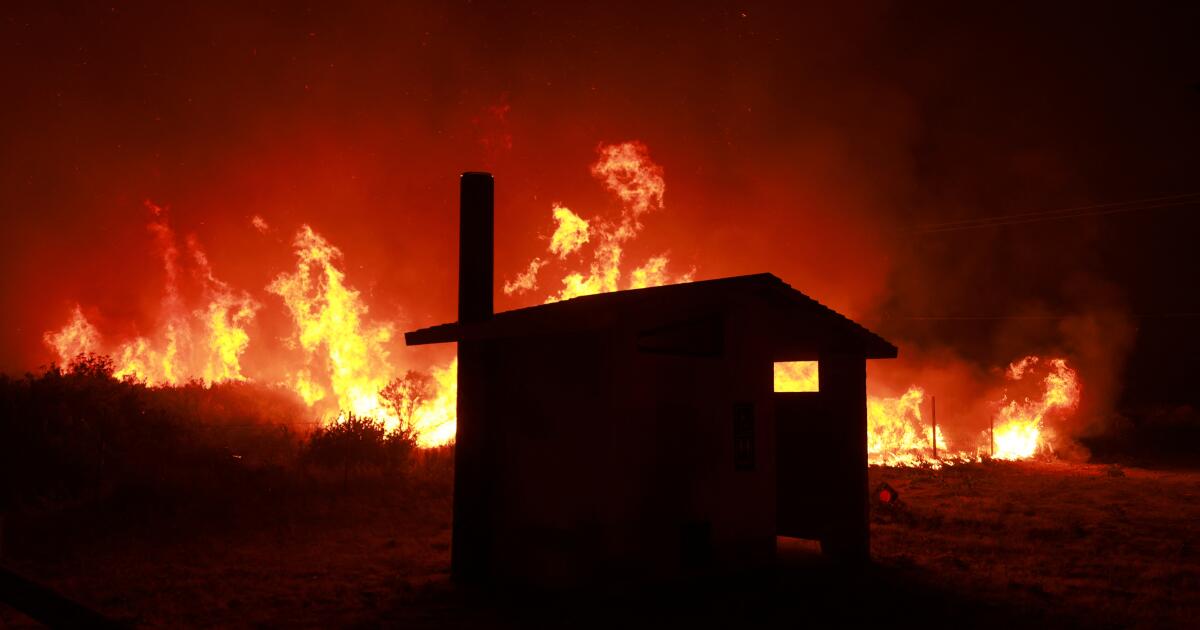
Jeudi marque le début de l'été, mais les premiers incendies de forêt ont déjà ravagé les banlieues et les . De nombreux propriétaires californiens se retrouvent plus vulnérables que jamais alors que les grands assureurs abandonnent les zones menacées par les incendies alimentés par le changement climatique. Le gouverneur Gavin Newsom et le commissaire aux assurances de l’État Ricardo Lara ont répondu en s’efforçant d’assouplir la réglementation et d’améliorer la couverture.
Le représentant du secteur des assurances, Rex Frazier, affirme que les dirigeants des États ont raison : des réglementations lourdes aggravent une situation difficile. Mais l'avocat des consommateurs Jamie Court soutient que l'État doit adopter une ligne plus dure en exigeant une couverture des propriétaires qui répondent aux normes de protection contre les incendies.
La bureaucratie sclérosée des assurances en Californie n'aide personne
Par Rex Frazier
En tant que leader d'une association d'assureurs habitation, j'entends fréquemment des Californiens anxieux qui perdent leur couverture et se demandent si la situation va s'améliorer. Ma réponse est que je ne fais pas partie de ceux qui pensent que la Californie est confrontée à un avenir non assurable. Les problèmes auxquels nous sommes confrontés sont difficiles mais résolubles.
Les défis en matière d’assurance auxquels l’État est confronté aujourd’hui trouvent leurs racines dans le passé. Alors que les incendies de forêt géants de 2017 et 2018 ont eu un impact énorme, obligeant les assureurs à payer des sinistres équivalant à plus de 20 ans de bénéfices, les problèmes d'assurance de l'État sont antérieurs aux incendies. L'incapacité de la Californie à mettre à jour les anciennes règles régissant les tarifs d'assurance a longtemps empêché les assureurs de se préparer à un avenir plus chaud et plus sec.
Les lois californiennes constituent une exception nationale. Les règles de projection des pertes dues aux incendies de forêt, un aspect crucial du calcul des tarifs d’assurance, en sont un bon exemple. La Californie est le seul État du pays qui exige que les assureurs de biens prévoient les pertes futures dues aux incendies de forêt sur la base des pertes moyennes dues aux incendies de forêt au cours des 20 dernières années, quel que soit l'endroit où ils envisagent d'exercer leurs activités. Tous les autres États autorisent les assureurs à baser leurs tarifs sur l'endroit où ils ont l'intention de vendre de l'assurance, en tenant compte du degré de risque d'incendie pour les propriétés qu'ils envisagent d'assurer.
La Californie constitue également une exception nationale en matière d'approbation des tarifs, dans la mesure où il s'agit d'un État « à approbation préalable ». Cela signifie qu'un assureur doit recevoir l'approbation du Département des assurances de Californie avant de pouvoir augmenter ou diminuer les tarifs.
Alors que la loi californienne promet une période d’approbation de 60 jours, il faut souvent six mois ou plus pour obtenir l’autorisation de modifier les tarifs. En période de forte inflation, la lenteur des approbations oblige les assureurs à quitter les zones les plus à risque sous peine de faillite financière.
Une question moins visible mais néanmoins cruciale est la santé financière du Plan FAIR, un groupe d'assureurs offrant une couverture de dernier recours. Le plan FAIR se développe bien au-delà de sa capacité à payer les sinistres liés aux incendies majeurs. Et s’il manque d’argent, il facturera aux assureurs, en tant que membres du pool, des frais en plus des réclamations de leurs propres clients pour le même incendie. Si ces frais deviennent suffisamment élevés, cela pourrait être catastrophique pour les assureurs. Nous devons résoudre ce problème.
Heureusement, le commissaire aux assurances Ricardo Lara a reconnu la nécessité de résoudre ces problèmes. Il mettrait à jour la réglementation des tarifs et le processus d'approbation de la Californie tout en exigeant que les assureurs s'engagent à couvrir les zones à haut risque. La proposition est loin d’être parfaite, mais nous sommes impatients de travailler avec toutes les parties intéressées pour accroître la disponibilité de l’assurance et restaurer la santé du marché.
Même si les réglementations et les processus étatiques peuvent être modifiés, nous restons vulnérables aux forces qui échappent à notre contrôle. L’inflation rend la réparation et la reconstruction des maisons beaucoup plus coûteuses, ce qui fait grimper les taux. Des saisons sèches plus longues augmentent les risques d’incendies dévastateurs, ayant le même effet à court terme. Nous avons besoin d’un système qui reconnaisse ces réalités.
Mais augmenter les taux n’est pas une solution à long terme. Pour les réduire au fil du temps, il faudra parvenir à un consensus sur la manière de gérer les combustibles à proximité de propriétés de valeur.
Cela demandera beaucoup de temps et d'efforts. Les assureurs habitation de Californie sont prêts à faire leur part pour assurer un avenir assurable à l'État.
Rex Frazier est président de la Personal Insurance Federation of California.
Newsom doit faire attention aux propriétaires, pas aux compagnies d'assurance
Par Jamie Court
Les compagnies d’assurance habitation ont mis les Californiens dans une impasse en refusant de vendre de nouvelles polices ou de renouveler de nombreux clients, leur laissant ainsi peu d’options de couverture. Cela dispose d'un pool d'assureurs tenus de fournir une couverture de dernier recours.
Le gouverneur Gavin va permettre aux compagnies d’assurance d’augmenter leurs tarifs plus rapidement dans le but de les attirer vers l’État. Même si cela obligera certainement les Californiens à payer des tarifs plus élevés, il est peu probable que davantage de personnes soient couvertes.
Les compagnies d’assurance refusent de souscrire de nouvelles polices malgré de récentes hausses de taux substantielles – une moyenne de 37 % pour les agriculteurs, par exemple. Ce qui les a effrayés, c'est une plus grande exposition grâce au plan FAIR, qui couvre de plus en plus les maisons chères dans les zones sujettes aux incendies de forêt. Les assureurs sont aux prises avec les sinistres du Plan FAIR, et leur exposition augmente avec la participation au marché, ils limitent donc leur participation.
Seul le fait de libérer les gens du plan FAIR résoudra ce problème. Le moyen le plus pratique d’y parvenir est d’exiger des assureurs qu’ils couvrent les personnes qui durcissent leur maison contre l’incendie. Nous avons une assurance maladie et automobile obligatoire, alors pourquoi ne pas l’avoir pour les maisons qui répondent aux normes ?
Le durcissement est suffisamment coûteux pour que la plupart des propriétaires ne le fassent probablement pas sans couverture garantie. L’assurance obligatoire est donc le meilleur moyen d’atténuer les risques d’incendies de forêt.
Les efforts d’atténuation portent déjà leurs fruits, les sinistres majeurs ayant diminué ces dernières années. De plus, les assureurs ont récupéré des milliards auprès des services publics responsables d’importants sinistres dus aux incendies en 2017 et 2018.
La crise actuelle n’a pas été précipitée par des incendies de forêt mais plutôt par des pertes d’investissements et la hausse des coûts de construction. Les assureurs ont réagi en resserrant leurs souscriptions et en augmentant leurs tarifs.
Les compagnies d’assurance ont obtenu des augmentations, mais elles refusent de souscrire de nouvelles affaires ici jusqu’à ce qu’elles en obtiennent davantage. Malheureusement, Newsom et le commissaire aux assurances Ricardo Lara sont prêts à leur donner ce qu’ils veulent.
La semaine dernière, nous avons tenté de résoudre la crise. Faisant écho à l’année dernière, ils permettraient aux entreprises d’augmenter leurs tarifs sur la base de modèles climatiques de type boîte noire. La Floride a essayé une approche similaire, et ses taux sont désormais environ le double de ceux de la Californie. L'assureur de dernier recours de Floride couvre 20 % de ses propriétaires, soit environ cinq fois la part de la Californie.
Les règlements proposés prétendent obliger les assureurs à augmenter leurs ventes aux propriétaires dans les « zones en difficulté » d’ici . Toutefois, ils ne les obligeraient pas à facturer des prix abordables pour les consommateurs. L'obligation de couvrir ces domaines pourrait également être levée si un assureur démontre qu'il « prend des mesures raisonnables pour remplir son engagement d'assureur ». Et le plan donne aux entreprises deux ans pour se conformer, mais leur permet de commencer immédiatement à facturer des taux plus élevés à tous les assurés.
Newsom a applaudi la proposition, arguant essentiellement que les taux d'assurance de la Californie sont de 0,77 $. Il n'a pas mentionné que les bénéfices des assureurs californiens ont généralement augmenté au cours des 20 dernières années.
La dernière proposition législative de Newsom limiterait la participation du public à la fixation des tarifs en supprimant les soi-disant intervenants tels que Consumer Watchdog, qui peuvent contester les augmentations inutiles et ont sauvé les consommateurs.
Investir davantage d’argent dans les assureurs ne mettra pas fin à la crise ; les obligeant à couvrir la volonté des propriétaires responsables.
Jamie Court est le président de l'organisation à but non lucratif Consumer Watchdog.
