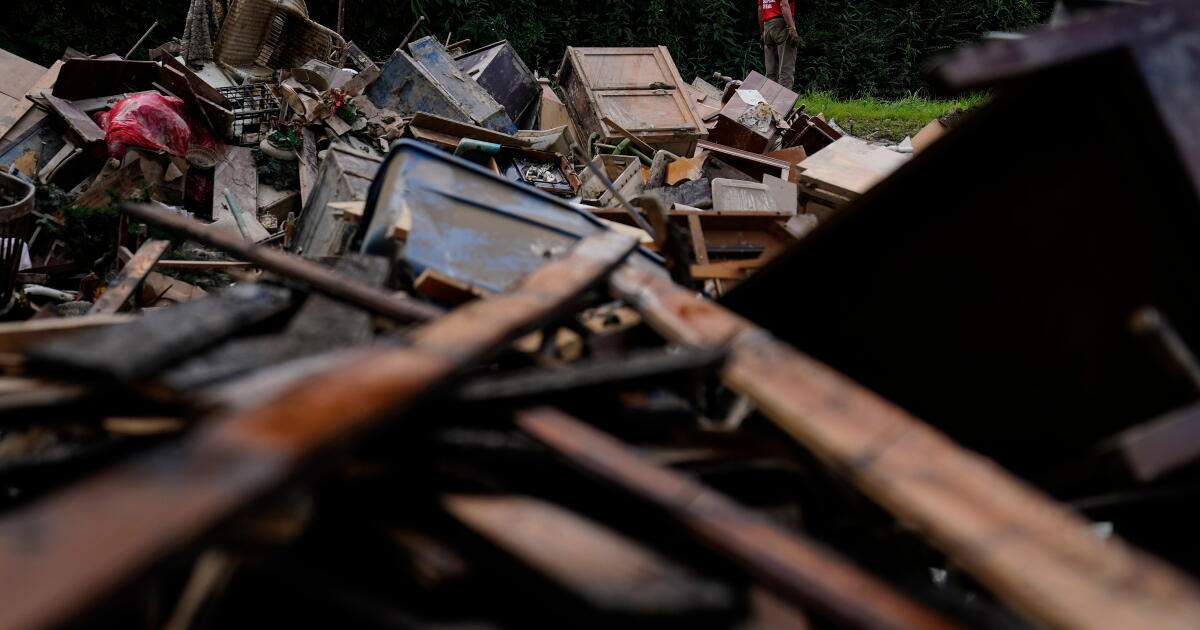
Dans l’est du Kentucky, Libby Honeycutt a écouté à l’étage le bruit du verre brisé alors que les eaux de crue déchiraient sa maison. À vingt-six milles au sud, Ronald Conley a sauvé ses chiens de sa maison surélevée avec un bateau ponton. Jennifer Campbell a entendu les cris de l'autre côté de la rivière d'un voisin qui cherchait désespérément à être secouru.
Ils se souviennent tous de la vitesse effroyable de cette situation qui a également isolé un si grand nombre de personnes en mettant hors service les services cellulaires, laissant les gens incapables de connaître le sort de leurs proches.
Et puis le soleil s’est levé, les eaux se sont retirées et des milliers de personnes ont dû trouver quoi faire pour réparer leurs maisons endommagées et leurs vies bouleversées. Ce travail a été rendu plus difficile pour la grande majorité des personnes touchées par les averses, y compris ces trois personnes, qui n'avaient pas d'assurance contre les inondations.
À l’échelle nationale, seulement 2,4 % des propriétés sont couvertes par 4,5 millions de polices d’assurance fédérales contre les inondations, mais 8,4 % courent un risque grave ou extrême d’inondation. Cet écart illustre les défauts fondamentaux d’un programme qui ne parvient pas à équilibrer l’abordabilité, la protection contre les inondations et le coût pour les contribuables.
C'est de pire en pire. Le nombre de polices d'assurance a diminué d'environ 500 000 en cinq ans. Cette tendance à la baisse se heurte au risque croissant d'inondations dans de nombreuses régions des États-Unis, au renforcement des ouragans et à l'aggravation des averses loin des côtes.
Le problème est particulièrement grave dans l’est du Kentucky, où dans certains codes postaux, pas plus de 5 % des propriétés sont couvertes par une assurance contre les inondations, même si des centaines ou des milliers de bâtiments courent un risque extrême d’inondation, selon les chiffres du gouvernement fédéral et les données fournies exclusivement à l’AP par le groupe d’analyse des risques First Street.
Il ne s'agit pas seulement des Appalaches : les zones côtières, notamment certaines parties du sud de la Louisiane, se démarquent également. Les zones à haut risque d'inondation et où peu de personnes sont assurées ont tendance à être plus pauvres, ont déclaré les experts, tout comme les zones où les cartes d'inondation de la FEMA indiquent le risque ou exigent qu'un nombre suffisant de personnes achètent une couverture.
« Tout le monde est d'accord sur le fait qu'il est cassé, mais personne ne peut s'entendre sur la manière de le réparer », a déclaré Jeffrey Schlegelmilch, directeur du Centre national de préparation aux catastrophes de l'Université de Columbia.
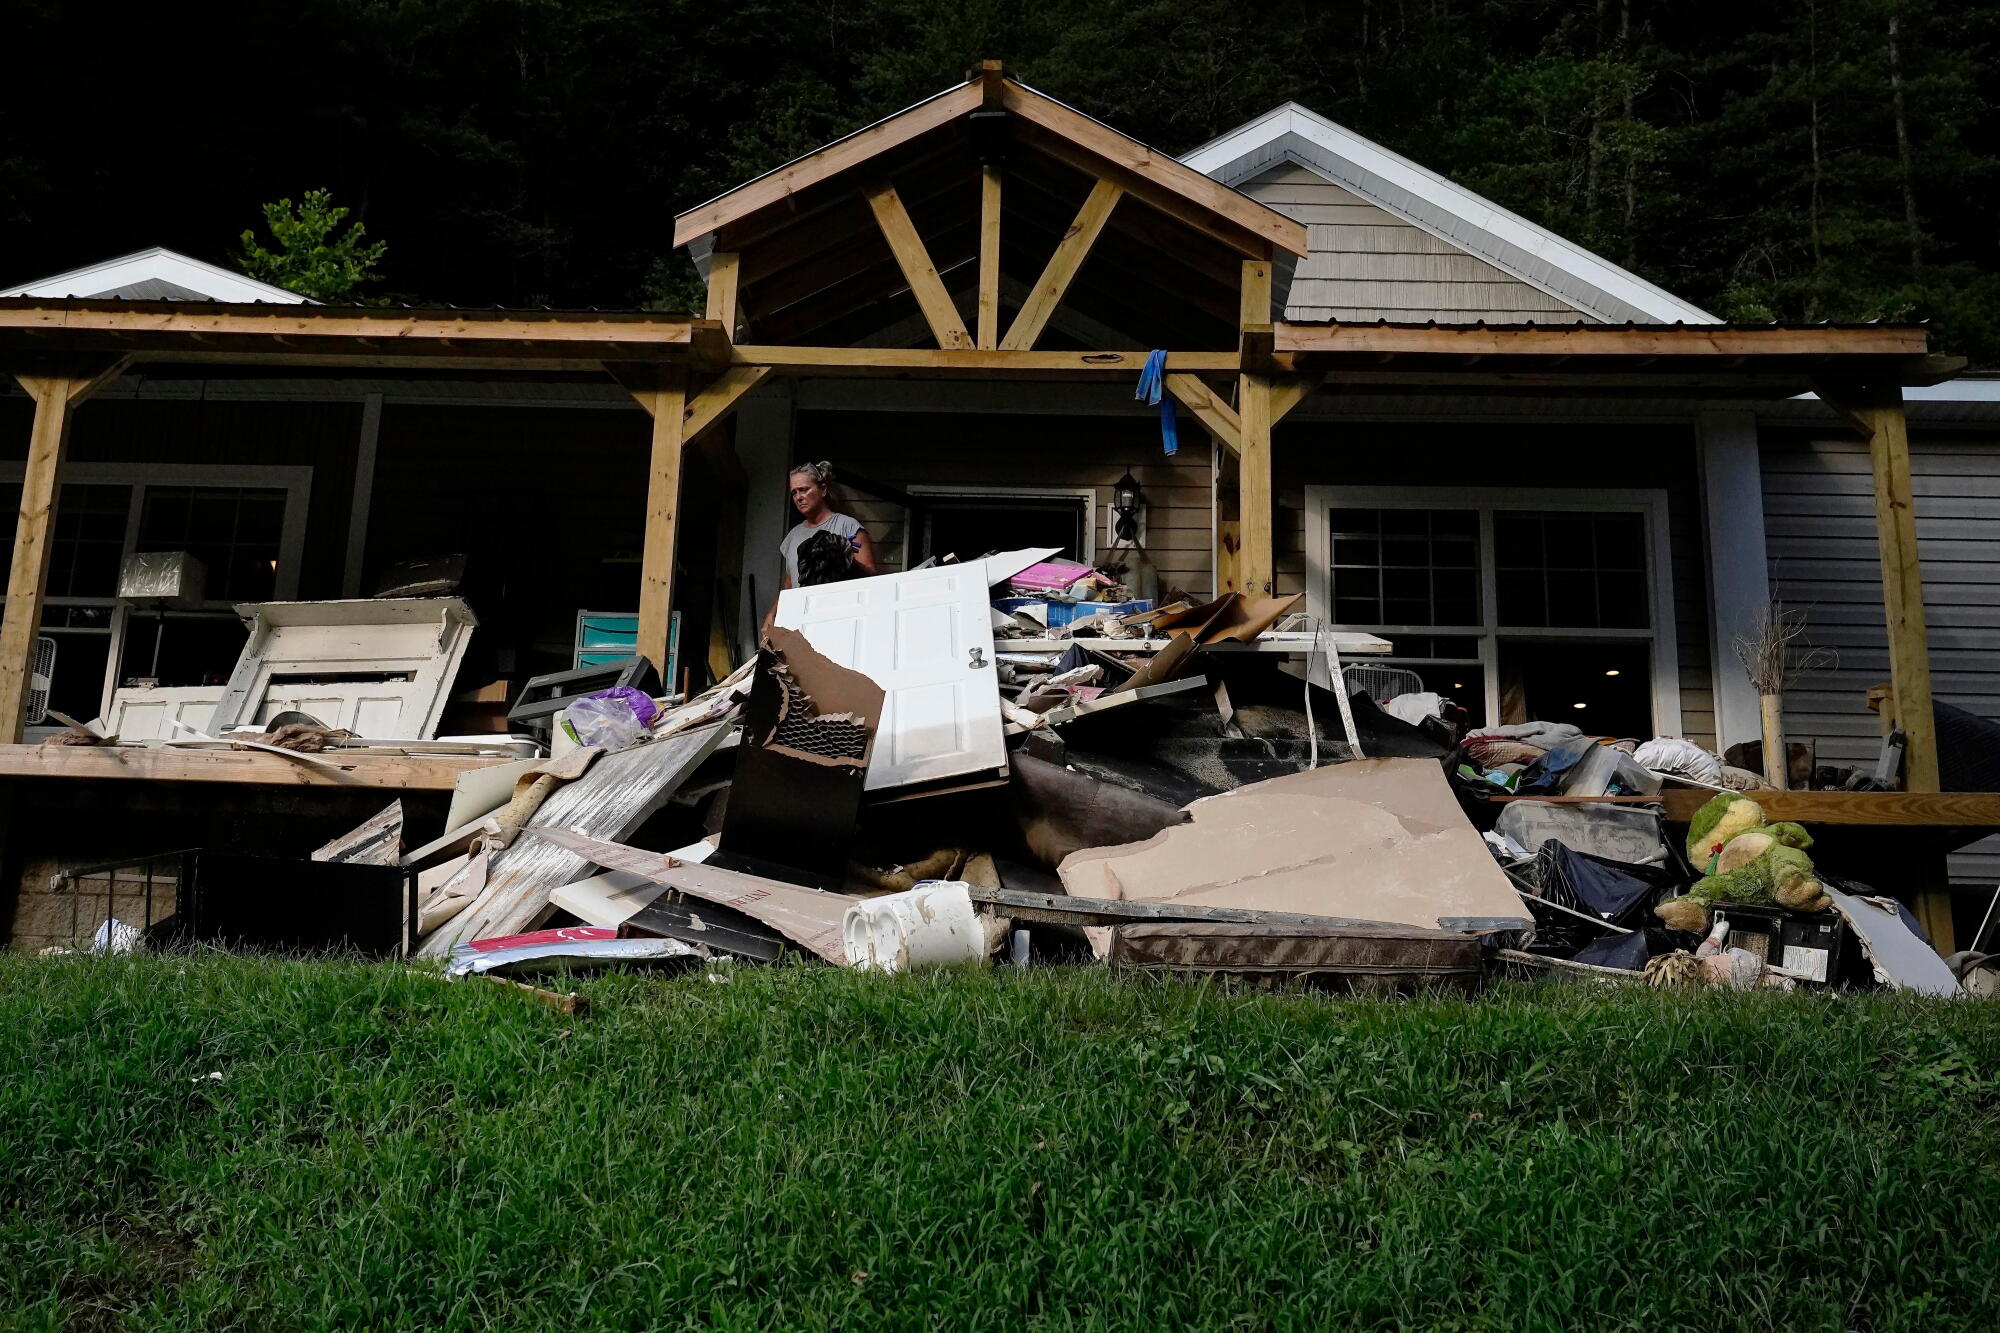
La remorque double largeur de Conley dans le Kentucky est élevée sur des parpaings. En 2022, lorsqu’il a mis ses chiens en sécurité sur un bateau ponton, cela n’a pas suffi. L’inondation a laissé six pouces de « boue gluante et argileuse » dans la maison qui était si épaisse qu’elle pouvait sucer les chaussures des pieds et a dû être pelletée. Sans assurance, il vit principalement dans un petit endroit fourni par l'Agence fédérale de gestion des urgences et compte sur de généreux groupes religieux et des dons, a-t-il déclaré. Avec une assurance, il est convaincu que les travaux auraient été effectués beaucoup plus rapidement.
Il n’a pu réintégrer sa maison que ce mois-ci.
Pourquoi et comment le gouvernement fournit une assurance contre les inondations
Le Congrès a créé le Programme national d'assurance contre les inondations en 1968. Il accepte de prendre des mesures pour gérer les risques d'inondation, telles que la restriction de la construction dans les zones à haut risque. L'assurance habitation ne couvre pas les inondations.
Les polices sont disponibles pour les locataires et les entreprises, mais la plupart sont achetées par des propriétaires couvrant jusqu'à 250 000 $ pour leur propriété et 100 000 $ pour leurs biens. Les cartes d'inondation de la FEMA déterminent qui se trouve dans une zone à haut risque où l'assurance contre les inondations doit être associée à une hypothèque garantie par le gouvernement fédéral.
Quand ça marche, ça change la vie.
Bryant Matthews s'est couché tard avec un mal de dents à Letcher, Kentucky, lorsqu'il a remarqué que l'eau montait rapidement lors de l'inondation de 2022. Il a réussi à mettre sa femme, ses beaux-enfants et sa mère en sécurité.
Des amis les ont laissés rester dans leur sous-sol pendant environ trois mois et ils ont beaucoup perdu. Des collections bien-aimées de vieux enregistrements de Metallica et de films d’horreur ringards des années 80 ont été endommagées.
Mais ils avaient une assurance contre les inondations, qui payait le reste de leur hypothèque. Cela les a aidés à repartir de zéro, sans dettes. Ils ont trouvé un logement à Hazard, à proximité, plus proche de l'école des enfants et de leur travail.
« Je suis très reconnaissant, très chanceux », a-t-il déclaré.
Les experts disent que les cartes des inondations doivent être réformées
Dans de nombreux endroits, les cartes d'inondations de la FEMA ne parviennent pas à bien saisir l'étendue des risques d'inondations graves. Des millions de personnes pensent que leur maison est plus sûre qu’elle ne l’est en réalité et ne sont pas obligés de souscrire une assurance alors qu’ils le devraient probablement.
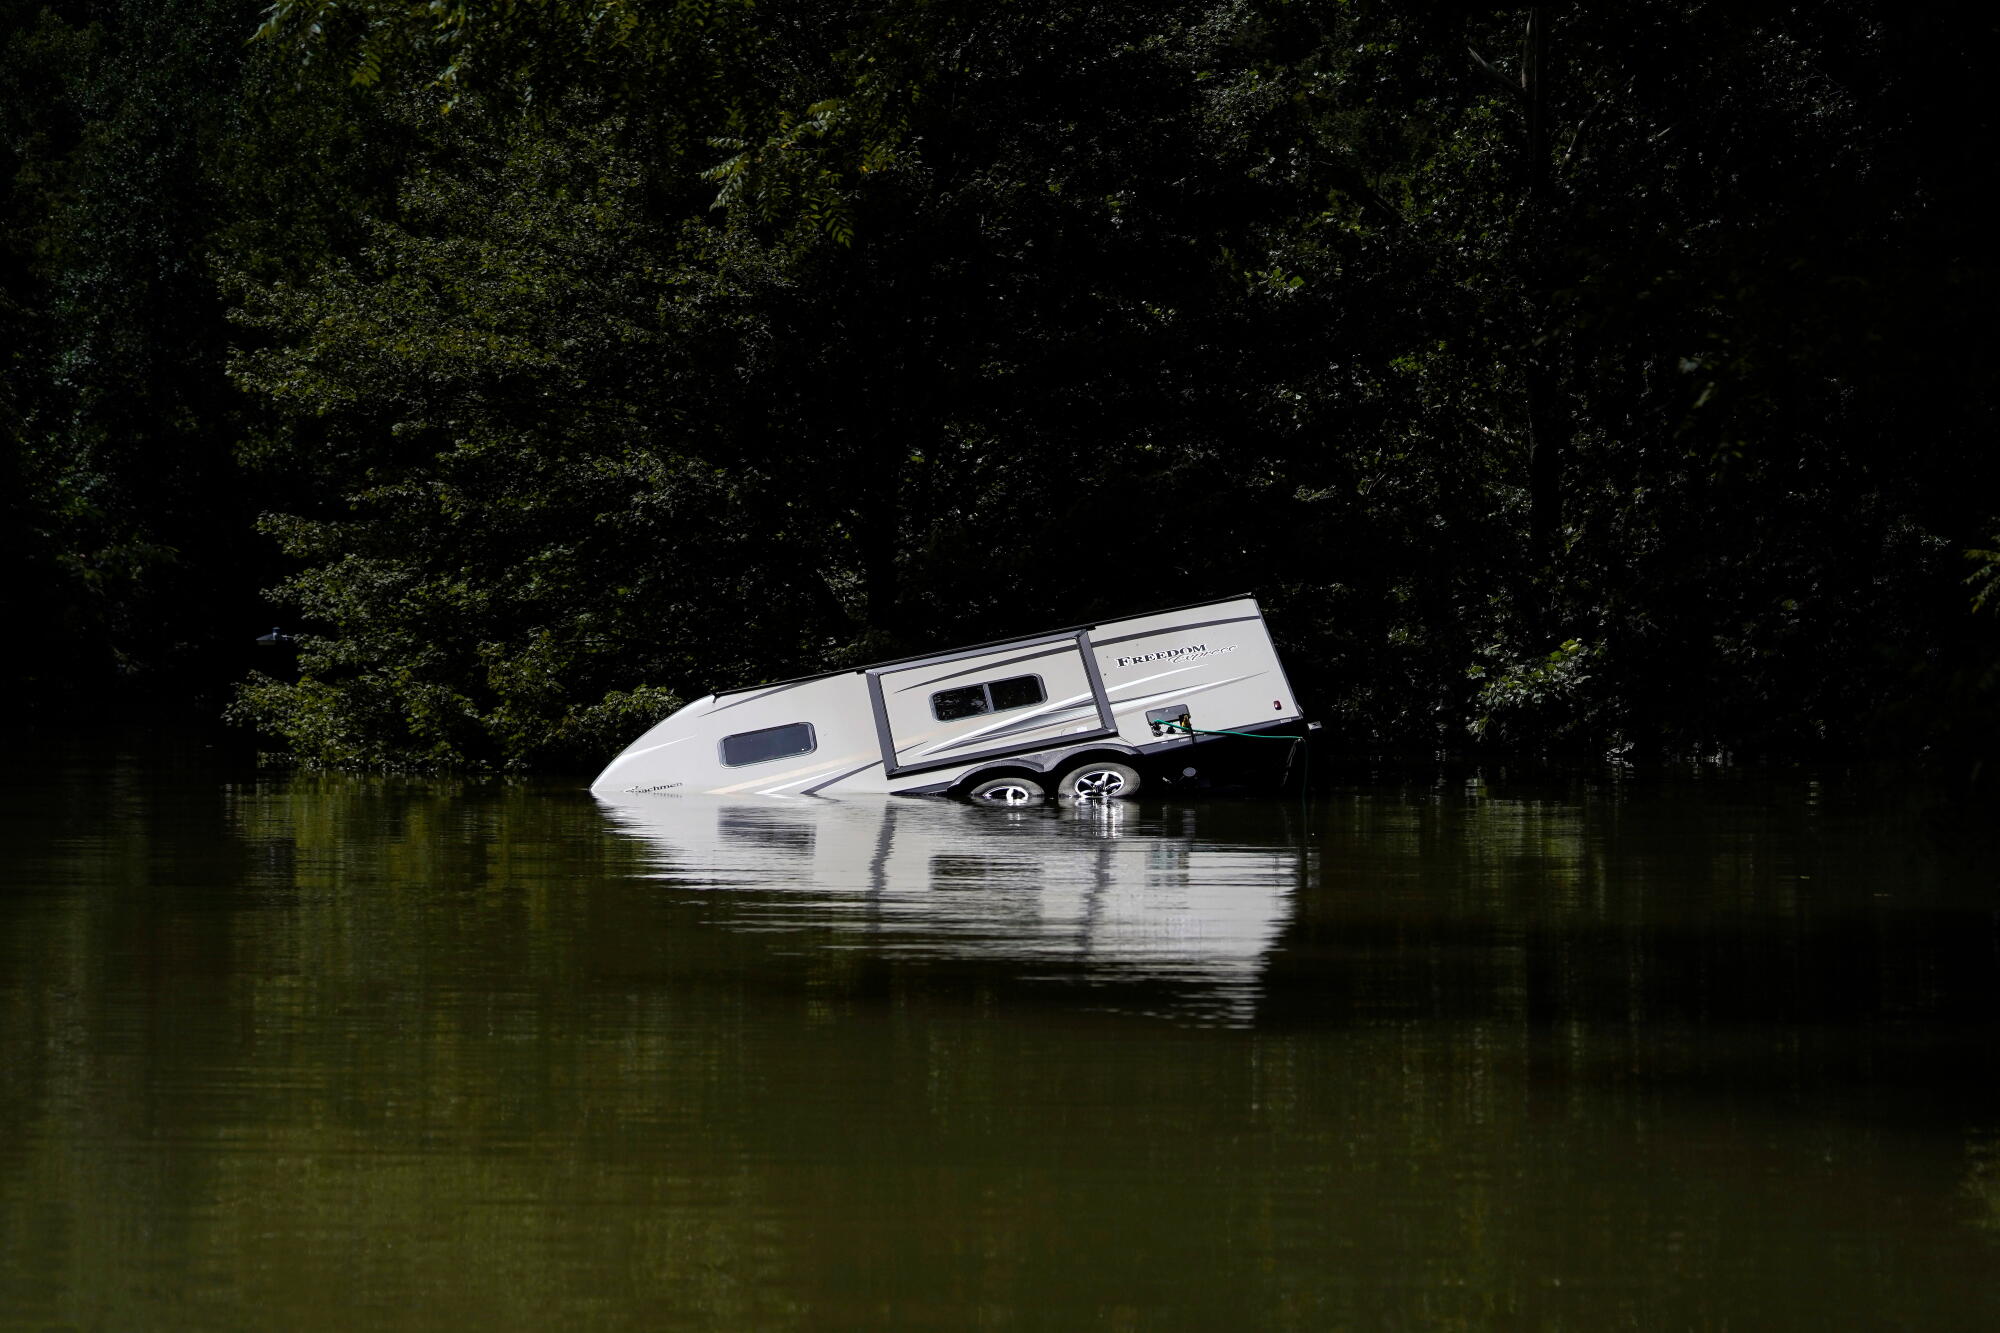
Cela a rendu la reconstruction plus difficile en 2022 après que plus d'un pied de pluie soit tombé sur certaines parties du Kentucky. Le pire s’est produit aux premières heures du 28 juillet, lorsque de fortes pluies sont tombées sur un sol déjà détrempé, dévalant des collines escarpées dans d’étroites vallées fluviales – une recette parfaite pour des inondations rapides et dévastatrices. Six cents personnes ont dû être secourues par hélicoptère.
Là où l'inondation a frappé, seulement 2,1 % des propriétés étaient alors assurées, un taux qui reste à peu près le même aujourd'hui, montre une analyse AP, même si environ 47 % courent un risque grave ou extrême d'inondation. Cela représente un écart de 45 points de pourcentage, soit plus de sept fois la moyenne nationale.
Seuls 18 % des bâtiments touchés se trouvaient dans une zone à risque. Les cartes d'inondation, qui sont généralement obsolètes, ne prennent pas en compte certains types de risques d'inondation, tels que les inondations dues à de fortes pluies à l'intérieur des terres.
Les endroits présentant les plus grands déficits d'assurance sont ceux où de fortes inondations se produisent loin des grands plans d'eau, a déclaré Jeremy Porter, économiste en chef chez First Street, qui fait partie de la société financière MSCI.
« Il s'agit de la région des Appalaches, plus à l'intérieur des terres, puis dans le Midwest et le Nord-Est en particulier, où les précipitations extrêmes constituent la manière dont le changement climatique se manifeste », a-t-il déclaré.
Le système fonctionne bien dans certains endroits, comme dans la zone autour de Charleston, en Caroline du Sud. Ici, les cartes d'inondation enregistrent les risques liés à des menaces évidentes comme les ouragans, avec des zones à haut risque couvrant la zone. Les gens s'attendent à parler d'assurance contre les inondations lorsqu'ils achètent une maison, et les riches acheteurs de cette région en plein essor peuvent mieux se le permettre.
Prix élevés et objectifs contradictoires du programme d'inondation
Les prix élevés constituent un obstacle de plus en plus important. Le coût typique d'une police d'assurance contre les inondations est de 1 100 dollars par an, soit une hausse d'environ 90 % au cours des cinq dernières années, selon les estimations d'AP.
Dan Charlson, résident de Lake Charles, en Louisiane, a déclaré que son assurance avait grimpé au fil du temps, passant d'environ 900 $ à 4 000 $. C'est à ce moment-là qu'il a abandonné sa politique.
« Je regarde ce qu'il en coûte pour réparer la maison et le fait que je n'ai été inondée qu'une fois tous les 50 ans. C'est donc une analyse de risque », a-t-il déclaré.
Les coûts ont été majorés principalement par les efforts visant à moderniser la tarification.
Il y a quelques années, le gouvernement fédéral a pleinement mis en œuvre l'évaluation du risque 2.0, qui consiste à aligner le risque d'inondation d'une propriété sur le prix de la couverture.
Mais une assurance contre les inondations à un prix plus précis signifiait des prix beaucoup plus élevés pour la plupart des acheteurs. Un rapport de surveillance du gouvernement a révélé que les États de la côte du Golfe avaient été particulièrement sous-évalués et avaient exigé de fortes augmentations dans le cadre de la nouvelle structure de prix.
Le sénateur républicain de Louisiane, Bill Cassidy, a déclaré que le système de notation mis en œuvre par l'administration Biden et défendu par la Maison Blanche de Trump avait mis l'assurance hors de portée pour un trop grand nombre de personnes.
« Les administrations récentes ont fait avancer le risque 2.0 sans résoudre les problèmes d'abordabilité créés pour les familles de Louisiane », a déclaré Cassidy.
Une étude commandée en mai par l’administration Trump a révélé des failles fondamentales dans le programme national d’assurance contre les inondations, géré par la FEMA et dont la dette s’élève à plus de 20 milliards de dollars.
« Le Congrès a demandé au NFIP d'être abordable, financièrement solide, accessible à tous et informé des risques. Ces objectifs vont souvent dans des directions opposées, et les pressions politiques ont souvent bloqué des réformes significatives, conduisant à des dizaines de réautorisations de programmes à court terme », indique le rapport.
La FEMA a déclaré dans un communiqué que des codes de construction plus stricts, un zonage plus intelligent et des options d'assurance privée compétitives sont nécessaires plutôt que de transférer tous les risques et coûts d'inondation sur le gouvernement fédéral. L'agence ne peut pas aborder la question de l'abordabilité sans l'action du Congrès.
La FEMA travaille également sur un meilleur système pour cartographier les risques d’inondation avec des modèles plus nuancés qui permettront de mieux déterminer qui doit souscrire une assurance. Le calendrier de ce travail n’est pas clair.
La situation économique de l’est du Kentucky a rendu la reprise plus difficile
Des milliers de bâtiments ont été endommagés lors des inondations de 2022. La majorité des résidents touchés vivaient avec moins de 30 000 dollars par an.
Pour ceux qui n'ont pas d'assurance, la FEMA peut aider si une déclaration présidentielle de catastrophe est émise. Mais cette aide ne couvre que les besoins fondamentaux. Ses deux plus grands programmes sont plafonnés à environ 40 000 $ chacun : l'aide au logement et d'autres besoins comme la garde d'enfants. Peu de gens reçoivent le maximum.
La FEMA versera une aide à une victime d'inondation non assurée après sa première inondation. Si cette propriété se trouve dans une zone inondable et n'est pas couverte par une assurance contre les inondations lorsqu'elle est à nouveau touchée, la FEMA ne paiera généralement pas. C'est un gros problème au Kentucky.
Lors des inondations de 2022, la FEMA a fourni près de 90 millions de dollars d’aide directe pour aider à réparer ces dégâts, soit environ un cinquième du coût estimé le plus bas pour la reconstruction.
« Il était clair qu'il y avait une tendance où les gens devaient simplement déménager. Ils vivaient avec d'autres personnes dans l'est du Kentucky, dans la zone endommagée, ou ils devaient déménager vers d'autres comtés de l'est du Kentucky, ou, vous savez, hors de la région », a déclaré l'un des auteurs du rapport, Eric Dixon, chercheur principal à l'Ohio River Valley Institute, une organisation à but non lucratif.
Après que Honeycutt et sa famille se soient échappées du deuxième étage de leur maison inondée lors des inondations de 2022, cela a coûté à la famille, qui n'avait pas d'assurance contre les inondations, une somme importante pour réparer les immenses dégâts. Mais en raison de l'angoisse de rester dans un quartier qui a subi tant de destructions, elle participe désormais à un programme de rachat volontaire du gouvernement qui achète des maisons dans des zones sujettes aux inondations.
D’autres ont dû vivre dans leurs maisons endommagées et réparer ce qu’ils pouvaient, lorsqu’ils pouvaient trouver l’argent. La charité et le bon voisinage ont beaucoup aidé – de nombreuses victimes sont toujours reconnaissantes envers les églises et les voisins qui ont offert leur travail, selon Whitney Bailey, directrice de projet d'intervention en cas de catastrophe chez AppalReD Legal Aid.
Troublesome Creek, dans le Kentucky, a débordé, détruisant les photos du défunt garçon de 13 ans que Campbell a aidé à élever – et à peu près tout le reste de sa maison. Elle pensait que les inondations ne poseraient pas de problème. Elle a déclaré qu'elle avait demandé à son assureur une couverture contre les inondations et qu'on lui avait répondu à tort qu'elle courait un risque si faible qu'elle n'était pas disponible.
Lorsque la maison de Campbell a été inondée, cela lui a coûté environ 100 000 $. Elle est passée de l'absence de paiement pour la maison à la nécessité de contracter un emprunt et de compter sur l'aide de la FEMA.
En 2025, des inondations ont de nouveau presque atteint la maison de Campbell et bloqué la route.
L'expérience a incité Campbell à s'inscrire à un programme de rachat pour déménager.
« J'ai juste décidé à ce moment-là, j'ai dit à mon mari : 'Je ne peux plus faire ça' », a-t-elle déclaré. « Nous ne pouvons plus faire ça. »
Phillis écrit pour Associated Press. Le journaliste de données AP Wildeman a contribué à ce rapport.
