On ne penserait pas qu'Exxon Mobil ait à s'inquiéter beaucoup d'être harcelée par quelques groupes d'actionnaires détenant à eux deux quelques milliers de dollars d'actions – et ce, compte tenu de sa valeur marchande de 529 milliards de dollars et de sa stature de plus grande compagnie pétrolière du monde.
Mais vous n’avez peut-être pas pris en compte le statut de l’entreprise en tant que plus grand tyran du monde.
En février, pour empêcher une résolution d'actionnaires qu'ils avaient parrainée de figurer à l'ordre du jour de son assemblée annuelle du 29 mai. Le pour réduire les émissions de gaz à effet de serre de ses produits.
Exxon dispose de plus de ressources que n’importe qui ; « exagération » ne commence pas à décrire le déséquilibre des pouvoirs.
— Défenseur des actionnaires Nell Minow
La menace juridique de l'entreprise a fonctionné : quelques jours après le dépôt du procès, les groupes d'actionnaires, pesant leur force relative face à un géant pétrolier, se sont engagés à ne plus le déposer à l'avenir.
Pourtant, même si cette proposition n'existe plus, l'entreprise poursuit toujours son procès, faisant payer ses propres factures juridiques et celles de ses adversaires. Son objectif n'est pas difficile à comprendre.
« A quoi cela sert-il, sinon de faire froid dans le dos aux autres investisseurs pour les empêcher de s’exprimer et de déposer des résolutions ? » » demande le trésorier de l'État de l'Illinois, Michael W. Frerichs, qui supervise les portefeuilles d'investissements publics, y compris les fonds de retraite et d'épargne universitaire de l'État, d'une valeur de plus de 35 milliards de dollars.
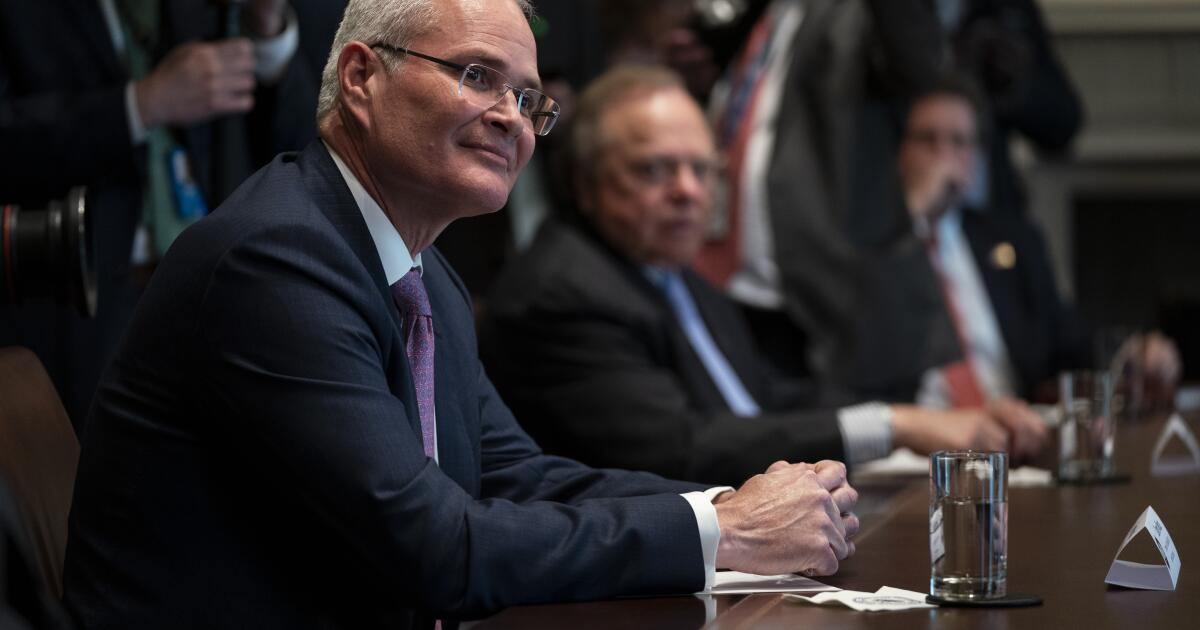
En réponse au procès, Frerichs a exhorté les actionnaires d'Exxon Mobil à voter contre la réélection au conseil d'administration du président-directeur général Darren W. Woods et de l'administrateur indépendant principal Joseph L. Hooley lors de l'assemblée annuelle.
Il n'est pas seul. Le système de retraite des employés publics de Californie, ou CalPERS, le plus grand fonds de pension public du pays, vaut 496 milliards de dollars, selon le directeur des investissements opérationnels du fonds, Michael Cohen.
« Exxon est allé bien plus loin que n'importe quelle autre entreprise que nous connaissons en poursuivant en justice ses actionnaires pour avoir tenté de présenter une proposition », a déclaré Cohen au Financial Times. « Il ne semble y avoir rien d'autre qu'un programme visant à envoyer un message visant à empêcher les actionnaires de s'exprimer. »
La trésorière de Californie, Fiona Ma, membre du conseil d'administration de CalPERS, soutient un vote contre Woods. « En tant que plus grand fonds de pension public du pays, nous avons la responsabilité de prendre les devants sur les questions qui menacent de nuire aux actionnaires », dit-elle.
La société de conseil en vote Glass Lewis & Co., qui aide les investisseurs institutionnels à décider comment voter sur les propositions d'actionnaires et les élections au conseil d'administration, a conseillé de voter contre Hooley, citant les « tactiques inhabituelles et agressives » d'Exxon Mobil dans sa lutte contre les investisseurs activistes.
L'action d'Exxon Mobil contre Arjuna et Follow This ouvre un nouveau chapitre dans la longue bataille entre les directions d'entreprise et les actionnaires.
Les entreprises du secteur des énergies fossiles se sont montrées particulièrement sensibles aux résolutions d’actionnaires les appelant à prendre des mesures plus fermes contre le réchauffement climatique et à être plus transparentes sur les effets de leurs produits sur le climat.
Cela pourrait être dû en partie aux victoires significatives des actionnaires activistes. En 2021, ils ont voté pour que l’entreprise réduise « considérablement » ses émissions de gaz à effet de serre – une majorité étonnamment large pour un vote des actionnaires sur n’importe quelle question. Cette même année, le fonds spéculatif activiste Engine No. 1 mène une campagne pour les remplacer par des administrateurs plus sensibles au risque climatique.
Exxon Mobil a également soumis la communauté d'Imperial Beach du comté de San Diego à des poursuites judiciaires visant à forcer l'entreprise et d'autres acteurs de l'industrie pétrolière à payer une compensation pour le coût du réchauffement climatique, qui découle de l'incendie des installations de l'entreprise. des produits.
Même dans ce contexte, la campagne d'Exxon Mobil contre Arjuna et Follow This représente un sommet dans le cynisme des entreprises.
Le procès affirme que la résolution proposée par les fonds d'investissement violait les normes établies par la Securities and Exchange Commission régissant le bien-fondé de telles résolutions – elle était liée aux « opérations commerciales ordinaires de la société » et ressemblait beaucoup à des résolutions sur des sujets similaires qui n'avaient pas dépassé les limites. votes de seuil lors des assemblées annuelles 2022 et 2023 de la société. Les deux normes permettent à une entreprise de bloquer une résolution de l’ordre du jour d’une réunion ou d’une procuration.
C'est peut-être le cas, mais la pratique conventionnelle consiste pour les directions à demander l'approbation de la SEC pour exclure de telles résolutions en émettant ce que l'on appelle une lettre de « non-action » de l'agence.
Exxon Mobil n'a pas franchi cette étape. Au lieu de cela, il a intenté une action en justice devant le tribunal fédéral de Forth Worth, où l'affaire serait certainement entendue par l'un des deux seuls juges de ce palais de justice, tous deux conservateurs nommés par les présidents républicains – un exemple cristallin de l'affaire. T. Pittman, qui a autorisé sa poursuite.
L'entreprise n'a pas expliqué pourquoi elle avait suivi cette voie. « Le système américain d'accès aux actionnaires est le meilleur au monde », m'a dit par courrier électronique la porte-parole de l'entreprise, Elise Otten. « Pour garantir que cela reste ainsi, les règles doivent être appliquées, sinon les abus commis par des activistes se faisant passer pour des actionnaires continueront de menacer le système. »
Dans la pratique, cependant, la SEC s’est montrée très stricte en exigeant que les propositions d’actionnaires répondent à ses normes. « Il ne peut y avoir qu'une seule raison » pour justifier ce procès, dit l'avocate des actionnaires Nell Minow : « c'est d'écraser l'actionnaire. Exxon dispose de plus de ressources que n’importe qui ; « exagération » ne suffit pas à décrire le déséquilibre des pouvoirs. »
La société a accusé Arjuna et Follow This de ne pas avoir pour objectif « d'améliorer les performances commerciales d'ExxonMobil ou d'augmenter la valeur actionnariale », mais de poursuivre l'objectif de « perturber les investissements d'ExxonMobil et le développement des actifs de combustibles fossiles et d'amener ExxonMobil à modifier son modèle commercial, quelles que soient les circonstances ». les avantages, les coûts ou les besoins du monde.
La société a soutenu que les groupes d’actionnaires visaient à « forcer ExxonMobil à changer la nature de ses activités ordinaires ou à cesser complètement ses activités ».
C'est carrément faux. La résolution observe que « le coût du capital de l’entreprise pourrait augmenter considérablement si elle ne parvenait pas à contrôler les risques de transition en réduisant de manière significative les émissions absolues ».
Ce jugement est partagé par de nombreux investisseurs institutionnels et régulateurs gouvernementaux, et indique une voie à suivre pour préserver les perspectives commerciales d'Exxon Mobil, et non pour les détruire.
Quoi qu'il en soit, ce qu'Exxon Mobil n'a pas remarqué, c'est que les résolutions des actionnaires sont toujours consultatives : elles ne peuvent exiger que la direction fasse quoi que ce soit.
Dans son procès, l'entreprise s'est plainte du lourd fardeau que représente la gestion d'une augmentation du nombre de résolutions d'actionnaires, en particulier celles portant sur des sujets délicats tels que l'environnement et les questions sociales. En utilisant ce qu'il a décrit comme une estimation de la SEC selon laquelle il en coûte aux entreprises 150 000 $ pour traiter chaque résolution soumise, son relevé de l'assemblée annuelle a calculé qu'il a dépensé .
Quelques points à ce sujet. Premièrement, la SEC n’a pas estimé que la gestion de chaque résolution coûte 150 000 dollars. La SEC cite en fait .
Deuxièmement, un rapide coup d’œil aux états financiers de l’entreprise dément l’affirmation selon laquelle les résolutions des actionnaires constituent une sorte de fardeau cataclysmique. Ses statistiques s’appliquaient à l’ensemble de la période de 10 ans, de 2014 à 2023, et non à une seule année.
Au cours de cette décennie, Exxon Mobil a déclaré des bénéfices totaux de 204,3 milliards de dollars. En d’autres termes, le traitement de ces 140 propositions – en utilisant l’estimation la plus élevée de la SEC pour arriver à 21 millions de dollars – a coûté à Exxon Mobil un centième de pour cent de ses bénéfices, au pluspour traiter les propositions d'actionnaires.
Et ce n'est pas comme si ces propositions obstruaient la procuration de l'assemblée annuelle : pour l'assemblée de cette année, seules quatre propositions seront soumises au vote des actionnaires. La direction s'oppose aux quatre, grosse surprise.
Quant à savoir si des entreprises comme Exxon Mobil peuvent mieux utiliser leur argent, la déclaration de procuration ne constitue pas un argument valable pour chaque dépense.
L'année dernière, par exemple, l'entreprise a payé près de 1,5 million de dollars en frais de déménagement pour ses hauts dirigeants, dont environ 500 000 dollars pour Woods, dans le cadre du déménagement de son siège social de la banlieue de Dallas vers la banlieue de Houston, à environ trois heures de route. . Au cours des trois dernières années, Woods a collecté plus de 81 millions de dollars en compensation, on comprend donc pourquoi un déménagement le laisserait à court d'argent.
« En tant qu'actionnaire, la seule chose que vous demandez est d'examiner chaque dépense en termes de retour sur investissement », m'a dit Minow. « Il est inconcevable que le retour sur investissement de ce procès soit bénéfique d'une manière ou d'une autre pour l'entreprise. » Elle a raison : il est certain que les frais juridiques d'Exxon dans cette affaire dépassent déjà les dépenses putatives de 150 000 $ qu'elle a engagées pour la proposition retirée.
Le procès punitif d'Exxon Mobil ne fait qu'indiquer jusqu'où l'industrie des combustibles fossiles sera prête à aller pour préserver un modèle économique confronté à un déclin inexorable. Les entreprises n’ont pas hésité à faire appel aux politiciens pour les débarrasser de leurs actionnaires turbulents (pour paraphraser le .
En février, le sénateur Bill Hagerty (Républicain du Tennessee) a introduit une mesure baptisée « Rejet des propositions d'actionnaires extrémistes qui inhibent et contrecarrent la loi sur l'entreprise pour les entreprises, ou « RESPITE ». La loi annulerait une règle de la SEC stipulant que les résolutions traitant de « questions de politique sociale importantes » ne peuvent pas être exclues de la procuration annuelle en vertu de la limitation traditionnelle des « affaires ordinaires ».
Ne vous attendez pas à ce qu’ils hésitent à exiger plus de latitude de la part d’un président Trump réélu. que Trump s'est engagé à revenir sur les politiques environnementales de l'administration Biden si les dirigeants du secteur pétrolier qui le rencontraient à Mar-a-Lago parvenaient à récolter 1 milliard de dollars pour sa campagne. Un cadre d'Exxon Mobil était présent, a rapporté le Post.
