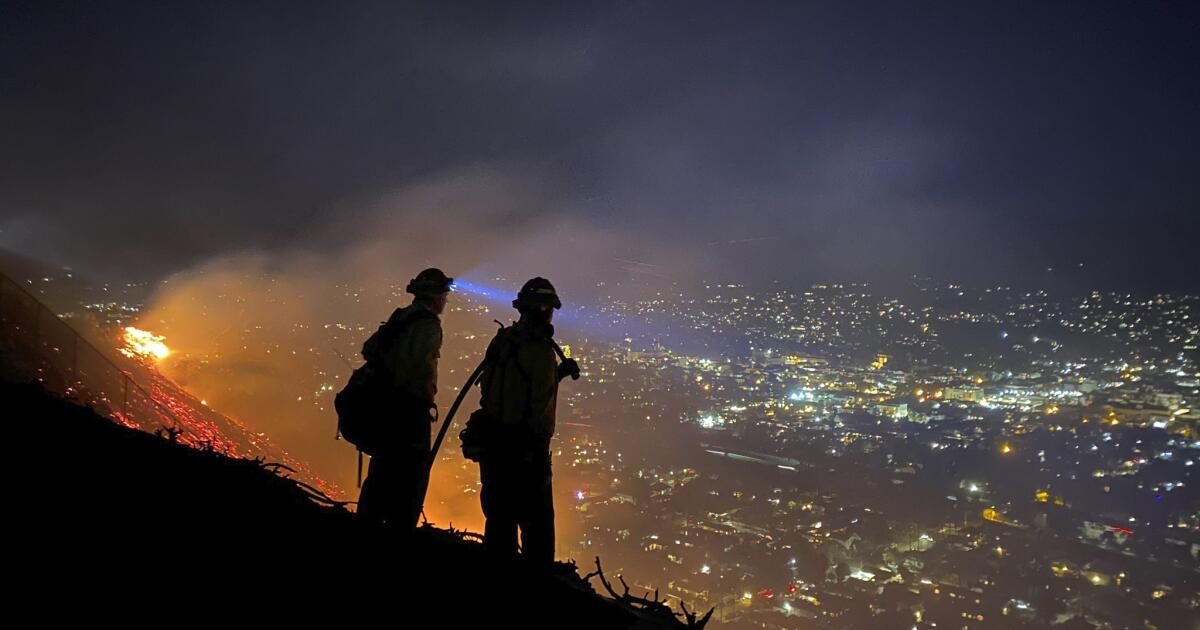
Les régulateurs californiens ont révélé mercredi quels domaines les assureurs d'État devront couvrir s'ils veulent profiter des incitations financières destinées à résoudre le problème.
Dans le comté de Los Angeles, ces zones comprennent les codes postaux des montagnes de Santa Monica, des montagnes de San Gabriel et de certaines parties de la vallée de Santa Clarita, selon un projet de règlement publié par le ministère des Assurances.
L'automne dernier, au milieu du retrait des assureurs des quartiers touchés par les incendies de forêt, le commissaire aux assurances de l'État, Ricardo Lara, a annoncé sa plus grande refonte de la réglementation du secteur depuis l'adoption en 1988 de la proposition 103, qui donnait à un commissaire aux assurances élu le pouvoir d'examiner et de rejeter les demandes de taux. hausses par les assureurs offrant des couvertures habitation, automobile et autres. Les nouvelles réglementations devraient être en place d’ici la fin de l’année.
« Nous sommes sur la bonne voie pour mettre en œuvre la plus grande réforme des assurances de l'État », a déclaré Lara mercredi. « Nous sommes guidés par les données et par les réunions que nous avons tenues avec des milliers de Californiens à travers l'État. »
Certains éléments de la réforme reposent sur un accord qu'il a conclu avec l'industrie qui permettrait aux assureurs d'inclure dans leurs primes le coût de la réassurance qu'ils achètent pour se protéger des catastrophes – et qui projetterait les risques de sinistres futurs, une préoccupation due aux incendies de forêt massifs provoqués par la sécheresse et le changement climatique. Actuellement, les données historiques sur les sinistres sont utilisées pour préparer les demandes de hausse des taux.
oblige les grands assureurs à fournir une couverture dans les zones à risque d'incendie de forêt qui équivaut à 85 % de leur part de marché à l'échelle de l'État. Cela signifie, en théorie, que si un assureur détient une part de marché de 20 % à l’échelle de l’État, il devrait assurer 17 logements sur 100 dans ces quartiers.
Les petits assureurs sont également visés par la réglementation, mais au lieu de devoir augmenter leur part de marché dans les zones en difficulté de 85 %, ils devraient augmenter le nombre de polices qu'ils souscrivent de 5 %. Toutes les entreprises devraient également augmenter de 5 % leur politique commerciale dans ces domaines.
Les réglementations publiées mercredi détaillent la manière dont cet objectif serait atteint et adoptent une approche « hybride » en trois parties visant à maximiser la couverture et à tenir compte de la diversité géographique de l'État, qui comprend les zones rurales montagneuses, les zones côtières et les quartiers suburbains.
Un ensemble de réglementations appliquerait le seuil de 85 % à des comtés entiers si 20 % ou plus des propriétés se trouvent dans des zones à risque « élevé », telles que définies par les cartes créées par le Département des forêts et de la protection contre les incendies.
Un autre ensemble appliquerait le seuil aux codes postaux à risque d'incendie « élevé » et « très élevé » si 15 % ou plus des assurés sont couverts par le plan FAIR de l'État, un assureur de dernier recours qui propose des polices avec des prestations minimales. Les codes postaux seraient également inclus s’il s’avère que la couverture est inabordable sur la base d’un calcul du revenu médian ou du coût des primes. L’idée est de protéger ceux qui ont des revenus limités ou fixes.
Les réglementations visent également à capturer les quartiers à haut risque d'incendie répartis dans presque tous les comtés qui ne sont pas couverts par les autres règles.
Le département prévoit de revoir la couverture des assureurs qui cherchent à inclure le coût de la réassurance et d'utiliser les nouveaux modèles informatiques pour s'assurer qu'ils souscrivent une assurance dans les zones en difficulté. Ceux qui ne le sont pas pourraient faire face à des réductions de taux et devoir réduire leurs primes.
« Les compagnies d'assurance doivent s'engager à rédiger davantage de polices, et mon département devra vérifier ces engagements pour tenir les compagnies responsables », a déclaré Lara.
Carmen Balber, directrice exécutive de Consumer Watchdog, un groupe de défense des consommateurs de Los Angeles, a déclaré dans un communiqué que le projet de réglementation donne trop de temps aux assureurs pour atteindre les objectifs de couverture et fournir une assurance abordable, tout en donnant aux régulateurs trop de latitude pour prévoir des exceptions.
« Le plan de la commissaire aux assurances Lara donne aux compagnies d'assurance deux ans pour se conformer, mais elles peuvent commencer à facturer davantage immédiatement. Après deux ans, les compagnies d'assurance peuvent dire qu'elles ne peuvent pas atteindre leurs objectifs et le commissaire peut simplement déplacer les objectifs. C'était le seul avantage pour le consommateur dans la proposition de Lara, mais les exceptions annulent la règle », a-t-elle déclaré.
Rex Frazier, président de la Personal Insurance Federation of California, un groupe professionnel d'assureurs IARD, a salué cette décision.
« Nous sommes encouragés de constater des progrès continus dans la stratégie d'assurance durable du commissaire. Cette proposition est complexe et comporte de nombreux compromis, notamment des engagements des assureurs qu’aucun autre État n’exige. Cependant, nous restons déterminés à travailler avec toutes les parties prenantes pour accroître la disponibilité de l'assurance et restaurer la santé du marché de l'assurance », a-t-il déclaré dans ses remarques écrites.
Après l'annonce, le gouverneur Gavin Newsom, qui a apporté son soutien au plan de réforme de Lara, a déclaré dans une déclaration écrite que les réglementations constituaient « une autre action cruciale pour aider à résoudre la crise des assurances vieille de plusieurs décennies en Californie ».
Mercredi, une carte de l'État et une liste des codes postaux concernés par les réglementations proposées. Le ministère tiendra une audience le 26 juin pour recueillir les témoignages des assureurs, des défenseurs des consommateurs, des assurés et autres.
Les codes postaux incluent les quartiers de Malibu, Beverly Hills, Topanga, Bel-Air, Beverly Glen, Duarte, Castaic et Catalina Island.
