Selon un rapport des analystes automobiles de Mobility Global Inc., les constructeurs automobiles traditionnels ne seront probablement pas en mesure d'égaler leurs concurrents chinois en termes de prix et ont peut-être déjà manqué l'avantage du premier arrivé en matière de véhicules électriques et développés par logiciel.
Le document, publié mardi par le cabinet d'études, prévoit que les constructeurs automobiles établis conserveront le dessus sur leurs nouveaux concurrents basés en Chine dans des domaines tels que les marques haut de gamme, l'ingénierie basée sur la sécurité et la vente de flottes. Mais les constructeurs automobiles chinois ont un avantage sur le marché des véhicules de masse, du fait de leur ampleur, de leur développement plus rapide et de leurs coûts inférieurs.
« La concurrence va simplement devenir plus intense », a déclaré dans une interview Calum MacRae, directeur exécutif de Mobility Global et l'un des auteurs du rapport, soulignant que la demande mondiale de véhicules de tourisme était atone. « Cette pression concurrentielle s'exerce sur un volume total de l'industrie qui ne va probablement pas croître de manière significative. »
Le rapport, intitulé Nouvel ordre : la Chine, l'Occident et la bataille pour l'avantage automobile, indique que même si la montée de la Chine en tant que puissance automobile compétitive à l'échelle mondiale fait écho à celle du Japon et de la Corée du Sud, les constructeurs automobiles chinois bénéficient de l'impact généralisé des logiciels, qui remodèlent les modèles commerciaux, et d'un accès plus facile au capital dans le cadre des efforts de la Chine pour favoriser une industrie automobile nationale.
« Ce choc est différent parce que les avantages de la Chine sont beaucoup plus difficiles à reproduire. Ce qui est importé maintenant est soit une expérience logicielle avec des mises à jour rapides des fonctionnalités, soit un avantage en termes de coûts renforcé par un fonds de roulement financier préférentiel et soutenu par les fournisseurs », a-t-il déclaré.
L’industrie automobile mondiale a du mal à faire face à un afflux de véhicules fabriqués en Chine. Cette surabondance de voitures résulte du fait qu’un trop grand nombre de constructeurs recherchent trop peu d’acheteurs. S&P Global Ratings prévoit que les ventes en Chine diminueront jusqu’en 2028 avant de se stabiliser à environ 20 millions de véhicules par an.
« La faible demande intérieure de la Chine continuera de conduire une production excédentaire vers des marchés mondiaux accessibles tels que l'Asie du Sud-Est, l'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique, créant des pressions concurrentielles perturbatrices dans l'ensemble du secteur », a déclaré Vittoria Ferraris, analyste crédit de S&P Global Ratings, dans un rapport distinct publié mardi.
La vague d’exportations a conduit certains gouvernements à restreindre, voire à interdire les véhicules expédiés de Chine, ce que Mobility Global considère comme un précurseur d’un boom de la production locale des constructeurs automobiles chinois sur les marchés étrangers – d’abord en investissant dans les usines existantes, puis en en construisant de nouvelles.
Les constructeurs basés en Chine recherchent déjà des coentreprises avec certains constructeurs automobiles européens établis afin d'absorber les capacités de production excédentaires. Cela leur permet d’accéder aux réseaux logistiques et à la main-d’œuvre existants, tout en s’appuyant sur leurs propres chaînes d’approvisionnement pour les composants essentiels. À mesure que leur part de marché augmente, les marques chinoises choisiront de construire elles-mêmes de nouvelles usines.
Mobility Global, qui s'est séparé de S&P Global Inc. en juillet, projette que la production de ces usines nouvellement construites, ou dites nouvelles, en Europe dépassera celle des installations plus anciennes, ou friches industrielles, dès 2030 – lorsque la production localisée des marques chinoises approchera environ 1,1 million de véhicules.
Les friches industrielles offrent au départ une « option à faible risque et à faible friction », a déclaré MacRae de Mobility Global, ajoutant qu'« une fois que vous avez établi que vous pouvez obtenir une position sur le marché, il est naturel que vous commenciez à localiser la production et à investir dans vos propres installations ».
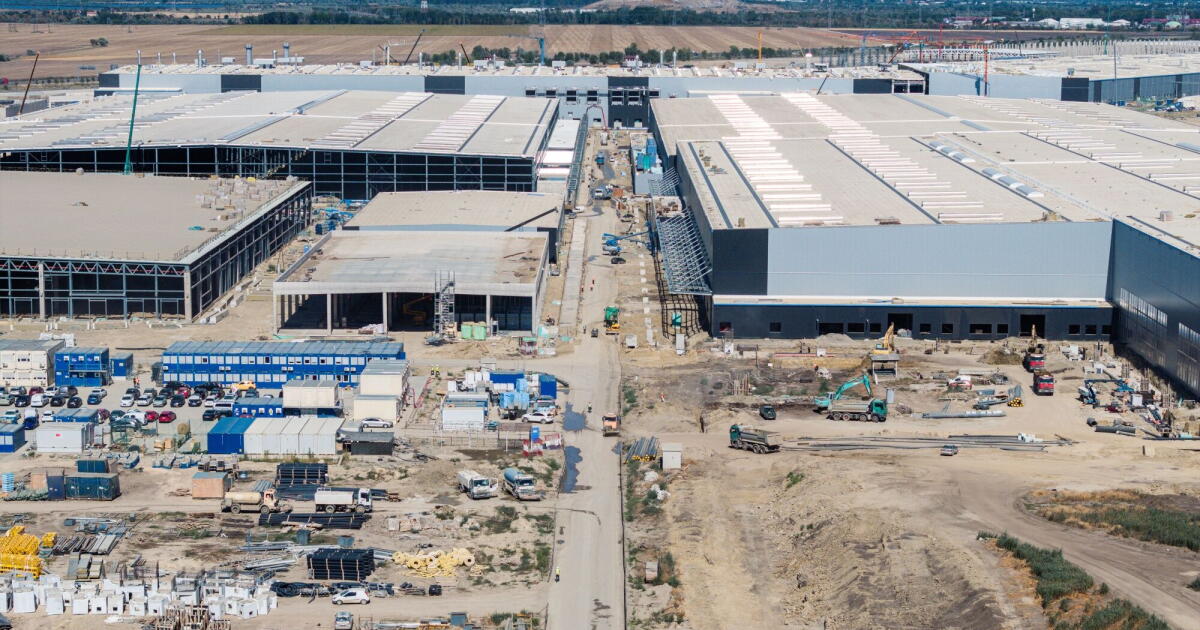
BYD Co., le plus grand constructeur automobile chinois, cherche à abandonner complètement les coentreprises existantes et à se lancer directement dans la construction de ses propres usines. Stella Li, qui dirige les activités de l'entreprise à l'étranger, a déclaré lundi à Bloomberg qu'elle prévoyait de devenir un fabricant majeur en Europe d'ici la fin de la décennie et qu'elle ambitionnait d'y embaucher jusqu'à 40 000 personnes. Outre la construction d'une usine en Hongrie, le groupe envisage de construire de nouvelles usines en France et en Espagne.
MacRae a déclaré qu'il était difficile de prédire si les constructeurs automobiles chinois pénétreraient le marché américain, où les importations en provenance de Chine sont largement bloquées. Mais il a noté que des marques comme Great Wall Motor Co. proposent une large gamme de véhicules, tels que des camionnettes, qui pourraient un jour plaire aux acheteurs américains sensibles aux coûts.
Dawson écrit pour Bloomberg.
